 El magazine de Latinoamérica
Crecimiento a Medias: América Latina se Desacelera en 2026 y la Brecha con Asia se Convierte en Abismo
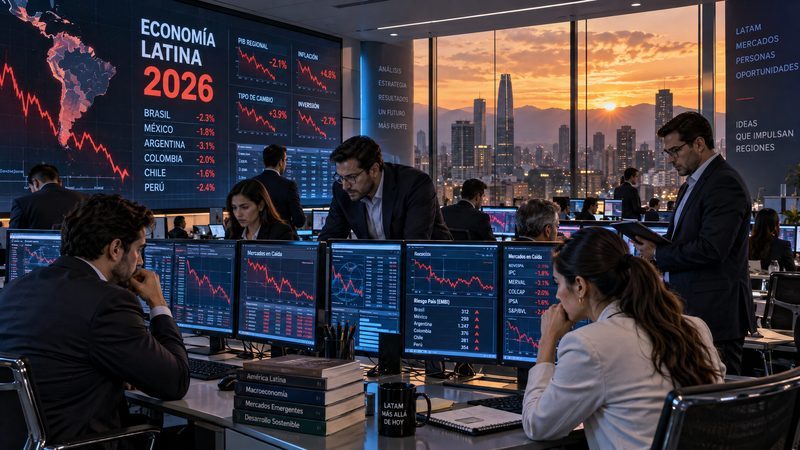
S&P recortó las proyecciones de crecimiento de América Latina para 2026 a un rango de 2,2-2,4%, muy por debajo de Asia. Chile fue el país más afectado con una reducción de 1,8% a 0,7%, mientras Perú muestra una revisión al alza al 3,2% por la minería.
Las proyecciones económicas para América Latina en 2026 no traen buenas noticias. La firma S&P Global Ratings recortó drásticamente sus expectativas de crecimiento para la región, proyectando una expansión regional que no superará el 2,4%, apenas por encima de las economías desarrolladas pero muy por debajo del potencial histórico de la región. El diagnóstico es claro: América Latina crece a la mitad que Asia, y la brecha no se cierra; se ensancha.
Brasil se mantiene como la única economía latinoamericana dentro del top 10 mundial, con un PIB nominal proyectado de 2,64 billones de dólares, superando a México y España. Sin embargo, su crecimiento real se estanca en el 1,9%, insuficiente para reducir la desigualdad estructural. Argentina, pese a una recuperación macroeconómica notable con descenso de la inflación, enfrenta expectativas negativas para el último trimestre; S&P redujo su proyección de crecimiento 2026 al 2,2%. El sector industrial y los supermercados reportan balances negativos, con la demanda interna como principal freno.
Chile sufrió uno de los ajustes más severos. S&P rebajó su previsión del 1,8% al 0,7%, atribuyendo la caída a una contracción del primer semestre y al impacto de los precios de la energía en el consumo. México, con un crecimiento proyectado entre 1,1% y 1,5%, depende críticamente de Estados Unidos; la renegociación del T-MEC y la volatilidad arancelaria definen su horizonte. Perú, en contraste, muestra una perspectiva positiva con una revisión al alza al 3,2%, impulsado por la inversión minera. Colombia mantiene una proyección estable del 2,5%, aunque expuesta al fenómeno de El Niño.
La convergencia de la inflación hacia las metas de los bancos centrales ha permitido una bajada gradual de las tasas de interés, pero esto implica una reducción en los rendimientos de los bonos gubernamentales. Para unos, es alivio; para otros, una señal de que el crecimiento no justifica riesgos más altos. El acuerdo Mercosur-Unión Europea, proyectado para inicios de 2026, representa una oportunidad de integración, aunque las tensiones regulatorias en el sector agrícola siguen sin resolverse.
Datos clave verificados:
- S&P Global Ratings proyecta crecimiento regional para América Latina en 2026 entre 2,2% y 2,4%.
- Brasil: PIB nominal de 2,64 billones USD, crecimiento real del 1,9% (único país latinoamericano en top 10 mundial).
- Argentina: proyección recortada al 2,2%; demanda interna es el principal factor limitante.
- Chile: previsión ajustada del 1,8% al 0,7% debido a contracción del primer semestre.
- Perú: revisión al alza al 3,2%, impulsado por inversión minera (S&P, 2026).
¿Por qué importa para América Latina? Un crecimiento del 2% en una región con alta desigualdad, informalidad laboral masiva y déficits de infraestructura significa estancamiento social. No es recesión, pero tampoco es desarrollo. Significa que millones de jóvenes seguirán sin empleo formal, que las pensiones seguirán siendo risibles y que la movilidad social seguirá siendo, en su mayoría, un mito. La desaceleración no es un problema macroeconómico abstracto; es la lentitud con la que cambia la vida cotidiana.
Análisis Curionex
La paradoja del crecimiento latinoamericano en 2026 es que la región no está en recesión, pero tampoco en recuperación. Está en una "desaceleración estructural": un estado donde los indicadores macro no alertan, pero los micro no mejoran. S&P identifica correctamente los síntomas —demanda interna débil, choques energéticos, dependencia comercial— pero el diagnóstico profundo es otro: América Latina no ha logrado transformar su modelo de inserción global. Exporta commodities, importa tecnología. Nearshoring, litio, agroindustria: todos son promesas válidas, pero ninguno ha escalado al punto de generar empleo de calidad a escala masiva. El caso peruano es ilustrativo: crece al 3,2% gracias a la minería, pero la minería no emplea al 80% de la población. Chile, con su 0,7%, muestra el agotamiento de un modelo de crecimiento basado en la extracción que ya no produce los dividendos sociales que produjo en los años 90. La aportación de Curionex es señalar que la región no necesita más "reformas estructurales" genéricas; necesita una transición productiva que reduzca la brecha entre lo que exporta y lo que consume. Eso implica, inevitablemente, industria manufacturera de mayor complejidad. Y eso, en el contexto del T-MEC renegociado y los aranceles globales, es cada vez más difícil de financiar.
El litio se mantiene como ventaja competitiva clave para Argentina, Chile y Bolivia, que concentran la mayor parte de los recursos globales. Sin embargo, la región aún exporta carbonato de litio de bajo valor agregado, mientras China y Corea del Sur dominan la fabricación de baterías. La "maldición de los recursos naturales" no es una ley física; es una elección industrial. Y en 2026, América Latina sigue eligiendo, en la práctica, la primarización.
Fuentes consultadas
- Bloomberg Línea — América Latina se desacelerará en 2026: S&P recorta previsiones de crecimiento para Argentina y Chile
- La República — Solo un país de América Latina figura entre las 10 mayores economías del mundo en 2026
- Estrategia.la — Panorama económico latinoamericano del 23 al 30 de setiembre de 2026
- Tecnológico de Monterrey — Economía 2026: qué esperar en Latinoamérica
Este artículo fue elaborado por el equipo de Curionex Editorial a partir de las fuentes citadas, utilizando herramientas de inteligencia artificial como apoyo en la investigación y la redacción. La verificación de datos y el enfoque editorial son responsabilidad de Curionex.
← Volver a la portada